Theo báo cáo mới nhất của One Mount, trong quý II/2026, thị trường căn hộ tại Hà Nội và khu vực Văn Giang (Hưng Yên) ghi nhận 9.300 căn mở bán mới, tăng 6% so với quý trước. MIK Group vươn lên dẫn đầu thị phần tại Văn Giang với 40%, đồng thời đứng thứ hai tại Hà Nội với 26%, chỉ sau Masterise Homes.
Nguồn cung căn hộ Hà Nội và Văn Giang tăng 23% so với cùng kỳ
Tổng nguồn cung mở bán mới tại Hà Nội và Văn Giang đạt 9.300 căn trong quý II/2026, tăng 6% theo quý và tăng 23% so với cùng kỳ năm trước. Phân khúc cao cấp tiếp tục chiếm ưu thế với 69% thị phần.
Đáng chú ý, nguồn cung hạng sang tăng đột biến 95% so với cùng kỳ, đạt 2.900 căn. Sự trở lại của Hanoi Seasons Garden, dự án do Masterise Homes phát triển sau nhiều năm khu nội thành vắng bóng dự án quy mô lớn, đóng góp tới 92% nguồn cung hạng sang tại khu vực này.
Thị phần căn hộ sơ cấp nội thành và khu Tây Hà Nội gọi tên MIK Group
Xét theo địa lý, nguồn cung căn hộ tại Hà Nội tập trung chủ yếu ở khu nội thành và khu Tây. Masterise Homes dẫn đầu thị phần sơ cấp với 31%, theo sau là MIK Group với 26%.
Các vị trí tiếp theo lần lượt thuộc về Thăng Long – Vietnam (11%), SJ Group (8%), Quang Minh (5%). Phần còn lại, chiếm 19% thị phần, thuộc về các chủ đầu tư khác. Với 26% thị phần căn hộ sơ cấp Hà Nội, MIK Group hiện cũng đang phát triển Forestia Park tại khu vực phía Tây thủ đô.
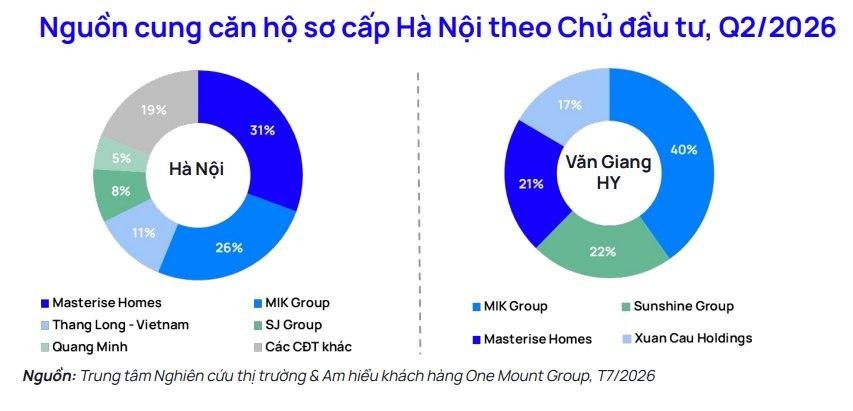
Biểu đồ của One Mount cho thấy rõ khoảng cách giữa hai nhóm chủ đầu tư dẫn đầu và phần còn lại của thị trường. Ở cả hai khu vực khảo sát, MIK Group đều nằm trong top 2 chủ đầu tư có thị phần lớn nhất.
Văn Giang, Hưng Yên: MIK Group chiếm 40% nguồn cung với 4 dự án lớn
Khu vực Văn Giang chỉ chiếm 18% tổng nguồn cung căn hộ toàn thị trường, tương đương khoảng 1.680 căn, đến từ 4 dự án lớn tiếp tục mở bán trong quý.
Tại đây, MIK Group vươn lên dẫn đầu với 40% thị phần. Sunshine Group đứng thứ hai với 22%, tiếp theo là Masterise Homes với 21% và Xuân Cầu Holdings với 17%.
TP.HCM mở rộng: nguồn cung tăng vọt 203% nhờ Bình Dương
Trái ngược với Hà Nội, thị trường TP.HCM mở rộng, bao gồm Bình Dương và Bà Rịa – Vũng Tàu, ghi nhận sự dịch chuyển mạnh ra vùng ven. Tổng nguồn cung mở mới đạt 11.200 căn, tăng vọt 203% so với quý trước và 51% so với cùng kỳ năm trước.
Bình Dương đóng vai trò chủ lực khi chiếm tới 66% tổng nguồn cung mới, tương đương gần 7.400 căn.
Cơ cấu chủ đầu tư tại trung tâm TP.HCM và vùng ven
Thị trường khu vực trung tâm TP.HCM vẫn do các nhà phát triển trong nước nắm giữ phần lớn. Mường Thanh dẫn đầu với 28%, Masterise Homes theo sau với 23%. Hai đơn vị này cộng lại đã chiếm hơn 50% thị phần khu trung tâm.
Xếp sau lần lượt là Văn Phú Group (21%), Bluemarq (12%), Hưng Lộc Phát (11%), phần còn lại 5% thuộc về các chủ đầu tư khác.
Ở khu vực TP.HCM mở rộng, bức tranh thị phần đa dạng hơn với sự góp mặt của Sun Group (18%), Mitsubishi – Tokyu Land (17%), Lê Phong (15%), Phát Đạt Group (13%), Becamex (11%) và các chủ đầu tư khác chiếm 27%.
Phân khúc sản phẩm TP.HCM nghiêng về trung cấp và cao cấp
Về cơ cấu sản phẩm, thị trường TP.HCM tập trung chủ yếu ở phân khúc trung cấp với 54% và cao cấp với 38%. Phân khúc hạng sang chỉ chiếm 8%, tập trung chủ yếu tại khu vực Quận 2 cũ.
Tại khu vực trung tâm thành phố, việc một số dự án tái khởi động sau thời gian dừng triển khai đã bổ sung thêm lượng nguồn cung đáng kể cho thị trường trong quý.
Dự báo nguồn cung nửa cuối năm 2026 theo chuyên gia
TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, nhận định nửa cuối năm 2026 sẽ có nhiều chuyển biến tích cực. Nguồn cung được dự báo tăng mạnh nhờ hàng loạt dự án được tháo gỡ vướng mắc pháp lý và đẩy nhanh tiến độ triển khai.
Ông dẫn chứng nhiều thành phố lớn hiện đang trở thành những “đại công trường” với hàng loạt dự án hạ tầng và phát triển đô thị được triển khai quyết liệt. Hà Nội và TP.HCM cũng được định hướng hình thành các vùng động lực tăng trưởng, tạo sức lan tỏa tới các khu vực lân cận.
“Việc hình thành các cực tăng trưởng sẽ tạo hiệu ứng lan tỏa cho toàn bộ nền kinh tế, qua đó kéo theo nhu cầu về nhà ở và bất động sản”, TS. Nguyễn Văn Đính cho biết. Theo ông, cơ cấu nguồn cung sẽ cân bằng hơn, nhà ở xã hội và nhà ở chính sách được thúc đẩy phát triển. Trước áp lực tài chính gia tăng, các chủ đầu tư cũng buộc phải nâng cao tính cạnh tranh của sản phẩm, đưa ra mức giá phù hợp hơn với khả năng chi trả của thị trường.
Trước khi quyết định xuống tiền cho bất kỳ căn hộ nào trong số các dự án nêu trên, khách hàng nên kiểm chứng kỹ hồ sơ pháp lý, tiến độ thi công thực tế so với cam kết bàn giao, cùng chính sách thanh toán và ưu đãi cụ thể từ từng chủ đầu tư. Anh/chị có thể liên hệ trực tiếp đơn vị phát triển dự án hoặc đại lý phân phối để được cung cấp hồ sơ pháp lý và bảng hàng chi tiết trước khi giao dịch.
